Unrechtmäßige Kontogebühren: so holen Sie Ihr Geld zurück
Schweigen gilt nicht als Zustimmung, und genau daraus entsteht Ihr Anspruch auf Rückzahlung
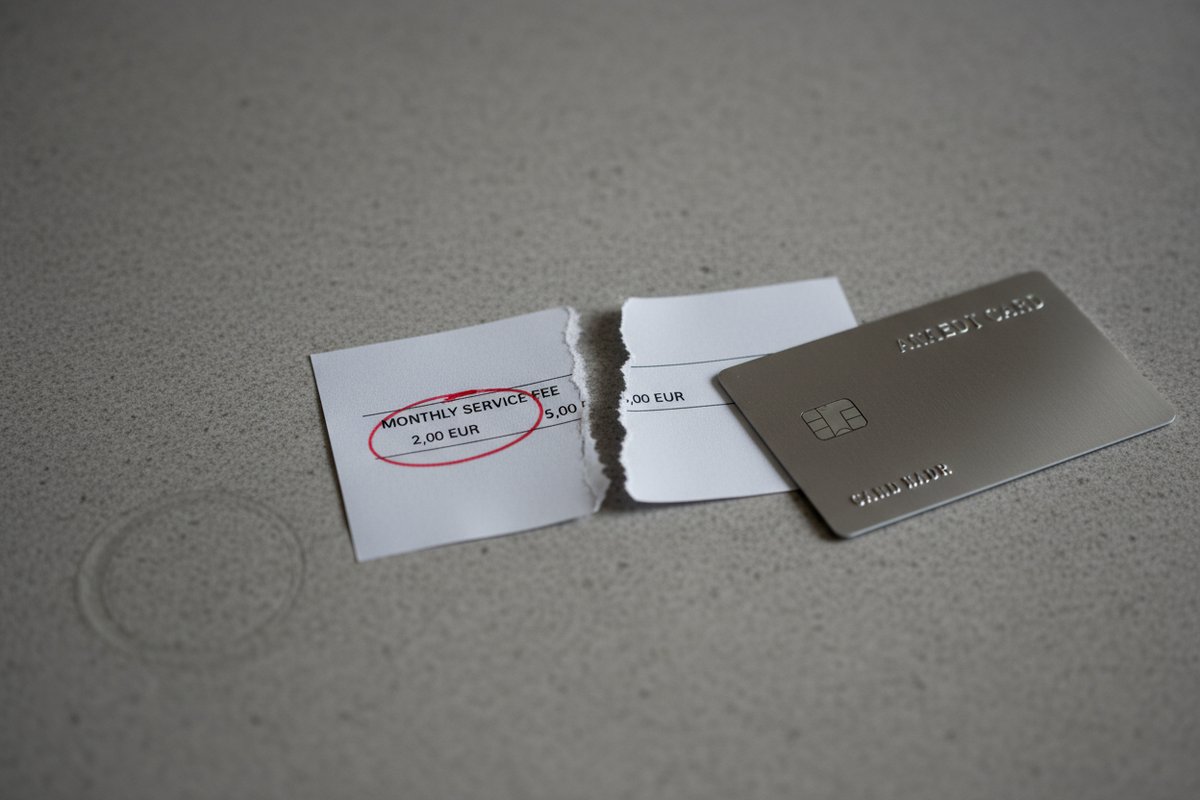
Ein Brief Ihrer Bank kündigt neue Preise an, Sie legen ihn beiseite, und einige Wochen später steht ein höheres Kontoführungsentgelt auf dem Auszug. Genau in dieser Lücke entstehen unrechtmäßige Kontogebühren.
Entscheidend ist dabei ein Punkt, der die Sache dreht: Schweigen gilt nicht als Zustimmung. Der Bundesgerichtshof hat Klauseln beanstandet, nach denen ein ausbleibender Widerspruch als Einverständnis mit neuen Entgelten zählt.
Wer einer Änderung nie aktiv zugestimmt hat, kann zu viel gezahlte Beträge unter Umständen zurückverlangen. Ob das gelingt, hängt von Vertrag, Kontomodell und Zeitpunkt der Belastung ab.
Es geht um Summen, die den Aufwand rechtfertigen. Bei 3 Euro zusätzlich im Monat kommen in zwei Jahren 72 Euro zusammen, bei zwei Konten im Haushalt entsprechend das Doppelte.
Das ist eine vereinfachte Rechnung, maßgeblich sind die Posten auf Ihren eigenen Auszügen.
Sie lesen hier, welche Zeilen auffällig sind, wie Sie die Summe belegen, wie ein Rückforderungsschreiben aufgebaut wird und welche Wege offenbleiben, wenn die Bank ablehnt.
Wie unrechtmäßige Kontogebühren überhaupt entstehen
Der Ablauf ist in den meisten Fällen unspektakulär. Die Bank informiert über ein neues Preis- und Leistungsverzeichnis, oft im Onlinepostfach, manchmal per Post.
Diese Nachricht landet zwischen Werbung, Steuermitteilungen und Umsatzbenachrichtigungen. Wer sie nicht öffnet, erfährt von der Erhöhung erst durch die Belastung.
Ab dem Stichtag wird das höhere Entgelt einfach abgebucht. Auf dem Auszug steht eine Zeile, die dem alten Posten sehr ähnlich sieht, nur mit anderem Betrag.
Ein zweiter Weg hinein: Das Kontomodell wird umgestellt, etwa von einem kostenfreien auf ein Paketkonto mit Grundpreis.
Solche Umstellungen können wirksam sein, wenn Sie zugestimmt haben, und angreifbar, wenn die Zustimmung nur unterstellt wurde.
Auch Bedingungen für Kostenfreiheit ändern sich, etwa ein Mindestgeldeingang pro Monat. Fällt Ihr Gehalt einmal knapp darunter, greift der Grundpreis, und das ist dann regulär vereinbart.
Genau darin liegt der Unterschied, den Sie vor jeder Rückforderung prüfen sollten.
Welche Entgelte auf dem Kontoauszug auffällig sind
Nicht jede Gebühr ist unzulässig. Auffällig sind vor allem Posten, die neu auftauchen oder ohne erkennbaren Anlass steigen.
- Kontoführungsentgelt: monatlich oder quartalsweise, plötzlich mit höherem Betrag.
- Buchungspreise: Entgelte pro Überweisung oder Lastschrift, obwohl vorher Freiposten galten.
- Girocard oder Kreditkarte: Jahrespreis für eine Karte, die früher im Paket enthalten war.
- Bargeldabhebungen: Gebühr an fremden Automaten oder ab einer bestimmten Anzahl im Monat.
- Papierauszug und Porto: Kosten für Mitteilungen, die Sie so nie bestellt haben.
- Rücklastschrift und Mahnpauschalen: Beträge, die über den tatsächlichen Aufwand hinausgehen können.
Notieren Sie zu jedem Posten das Buchungsdatum und den Verwendungstext. Diese Angaben sind später Ihr Beleg, nicht Ihre Erinnerung.
Woran Sie erkennen, dass Sie einer Änderung nie zugestimmt haben
Eine aktive Zustimmung sieht anders aus als ein ungelesener Brief. Sie klicken im Onlinebanking auf eine Bestätigung, unterschreiben ein neues Formular oder senden eine Erklärung zurück.
Fehlt so ein Vorgang und wurde Ihr Schweigen als Einverständnis gewertet, lohnt die genauere Prüfung. Suchen Sie im Postfach nach Mitteilungen mit Betreff zu Preisen, Bedingungen oder Konditionen.
Halten Sie fest, wann die Mitteilung kam und ab wann der neue Betrag belastet wurde. Die Differenz zwischen beiden Daten zeigt, welche Buchungen überhaupt strittig sein können.
Ob ein Anspruch besteht und wie weit er zurückreicht, richtet sich nach den Verjährungsfristen und dem konkreten Vertrag.
Die geltenden Fristen erfragen Sie bei einer Verbraucherzentrale oder anwaltlich, statt sich auf Angaben aus Foren zu stützen.
Kontoauszüge prüfen: Schritt für Schritt zur Summe
- Laden Sie die Auszüge des gesamten strittigen Zeitraums als PDF herunter.
- Markieren Sie jede Gebührenbuchung mit Datum, Text und Betrag.
- Suchen Sie den letzten Auszug mit dem alten, unstrittigen Betrag.
- Bilden Sie die Differenz pro Monat und zählen Sie die betroffenen Monate.
- Legen Sie Mitteilungen der Bank aus dem Postfach daneben.
- Übertragen Sie alles in eine Tabelle mit einer Endsumme.
Das alte Kontoführungsentgelt betrug 2 Euro, seit Januar stehen 5 Euro auf dem Auszug. Die Differenz von 3 Euro über zwölf Monate ergibt 36 Euro, die Sie beziffern können.
Der tatsächlich zu fordernde Betrag hängt davon ab, welche Buchungen von Ihrer Zustimmung gedeckt sind.
Was kostet Sie die Untätigkeit wirklich?
Die Gebühr selbst ist der kleinere Teil der Rechnung. Teuer wird es, wenn zusätzliche Belastungen das Konto ins Minus schieben und der Dispositionskredit anläuft.
Für Kontokorrentkredite, Dispositionskredite und revolvierende Kredite lag der Durchschnitt in Deutschland im Juni 2026 bei 9,34 Prozent pro Jahr, ausgewiesen von der Europäischen Zentralbank.
Ihr Zinssatz kann davon abweichen, weil jede Bank eigene Konditionen setzt.
| Kreditart | Durchschnitt Deutschland, Juni 2026 |
|---|---|
| Dispositions- und revolvierender Kredit | 9,34 Prozent pro Jahr |
| Konsumkredit | 8,00 Prozent pro Jahr |
| Sonstige Kredite | 4,17 Prozent pro Jahr |
Bei 500 Euro dauerhaft im Minus wären das rechnerisch rund 47 Euro Zinsen in einem Jahr.
Diese Zahl ist ein vereinfachtes Beispiel mit dem Durchschnittssatz, abgerechnet wird nach Ihrem Vertrag und nach den Tagen der tatsächlichen Inanspruchnahme.
Bei Kartenkonten wird es schneller unangenehm, weil dort Umsätze und Entgelte zusammenlaufen. Wenn sich dort ein Saldo festsetzt, hilft ein geordneter Tilgungsplan in sechs Schritten mehr als jede weitere Teilzahlung ins Ungefähre.
Die Rückforderung schriftlich stellen: Aufbau und Inhalt
Fordern Sie schriftlich, nicht am Telefon. Ein Schreiben mit Datum ist der Nachweis, den Sie später brauchen.
- Ihre Kontonummer oder IBAN und der volle Name als Kontoinhaber.
- Der Zeitraum, auf den sich die Forderung bezieht.
- Eine Aufstellung der beanstandeten Buchungen mit Datum und Betrag.
- Der Hinweis, dass Sie den Entgeltänderungen nicht aktiv zugestimmt haben.
- Die konkrete Summe, die Sie zurückverlangen.
- Eine Frist zur Erstattung und die Bitte um schriftliche Antwort.
Bleiben Sie sachlich und verzichten Sie auf Drohungen. Senden Sie das Schreiben so, dass Sie den Zugang belegen können, und bewahren Sie eine Kopie mit allen Anlagen auf.
Wenn die Bank ablehnt: Ombudsstelle, BaFin und weitere Wege
Eine Ablehnung ist kein Endpunkt. Die Banken sind unterschiedlichen Schlichtungsstellen zugeordnet, je nach Verband, dem das Institut angehört.
Das Schlichtungsverfahren ist für Verbraucher in der Regel kostenfrei und läuft schriftlich. Welche Stelle für Ihre Bank zuständig ist, steht in den Allgemeinen Geschäftsbedingungen oder ist beim Institut erfragbar.
Parallel können Sie eine Beschwerde bei der BaFin einlegen. Sie prüft das Verhalten des Instituts, spricht aber keine Zahlung an Sie zu.
Für die individuelle Durchsetzung bleiben Verbraucherzentrale und Rechtsanwalt. Prüfen Sie vorher, ob eine Rechtsschutzversicherung greift, und behalten Sie das Verhältnis von Aufwand und Summe im Blick.
Versteckte Kosten rund um das Konto im Blick behalten
Ein Konto kommt selten allein. Karten, Kredite und Zusatzpakete hängen daran und haben eigene Preisverzeichnisse.
Prüfen Sie deshalb auch Kartenjahresbeiträge, Auslandsentgelte und Pauschalen für Zusatzleistungen. Wer eine Karte loswerden will, sollte die Restschuld zuerst klären, weil eine Kündigung offene Beträge nicht auflöst.
Auf der Habenseite lohnt der gleiche Blick. Ein sauber verteilter Sparerpauschbetrag wirkt auf die Nettorendite Ihrer Guthaben, während Gebühren sie von der anderen Seite drücken.
Wie Sie neue Gebührenerhöhungen künftig früh bemerken
Öffnen Sie das Bankpostfach regelmäßig, am besten mit einem festen Termin im Monat. Mitteilungen zu Preisen brauchen eine Antwort, keine Ablage.
Legen Sie sich außerdem das aktuelle Preis- und Leistungsverzeichnis ab. Nur mit diesem Dokument können Sie später beweisen, welcher Betrag vereinbart war.
Bleiben Sie bei angeblichen Bankmails skeptisch, denn Nachrichten über Vertragsänderungen sind ein beliebter Aufhänger für Phishing im Onlinebanking.
Rufen Sie das Postfach über die App oder die selbst eingegebene Adresse auf, nicht über einen Link.
Und die Frage, die am Ende bleibt: Wissen Sie, welcher Betrag als Kontoführungsentgelt in Ihrem Vertrag steht, oder nur, welcher gerade abgebucht wird?